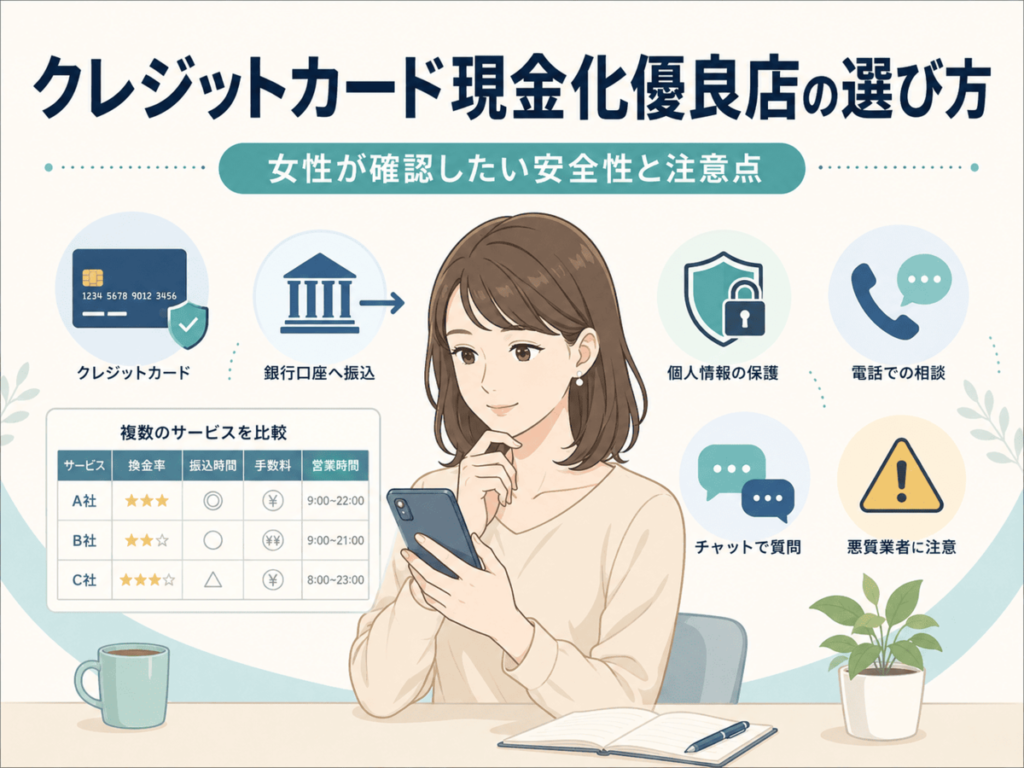
クレジットカード現金化優良店を探していても、男性スタッフとの電話や身分証の提出、家族に知られる可能性が気になり、申し込みをためらう女性は少なくありません。
業者を比べるときは、最高換金率だけでなく、手数料を引いた後の振込額、女性への対応、連絡方法、営業時間、運営情報まで確認する必要があります。表示上は高い換金率でも、決済費用や振込手数料などが差し引かれ、実際の受取額が少なくなる場合があるためです。
このページでは、クレジットカード現金化優良店10社を、換金率、振込時間、営業時間、女性向けの対応内容から比較します。カード利用停止や一括返済請求につながる可能性にも触れ、不自然な追加請求や個人情報の要求から身を守るための判断基準もお伝えします。
- クレジットカード現金化優良店10社の換金率・振込時間・営業時間
- 女性スタッフや電話対応を確認して申し込む手順
- 手数料を引いた最終振込額の比べ方
- 悪質な業者の要求とカード停止を避けるための判断
女性がクレジットカード現金化優良店を探す前に確認したいこと
クレジットカード現金化は、ショッピング枠を使って商品を購入し、その取引を通じて現金を受け取る仕組みです。カード会社から直接お金を借りるキャッシングとは異なり、いったん商品購入の形を取ります。
一方で、現金を受け取った後にはクレジットカードの利用代金が残ります。入金の早さだけで申し込むと、翌月以降の支払いが家計を圧迫する可能性があります。
また、換金目的でショッピング枠を使う行為は、カード会社の会員規約に反する可能性があります。優良店と呼ばれる業者を利用したとしても、カード停止や強制解約などのリスクがなくなるわけではありません。
クレジットカードのショッピング枠を現金へ換える仕組み
クレジットカードには、商品やサービスの購入に使うショッピング枠があります。現金化業者を利用する場合、このショッピング枠で指定された商品を購入し、その後に現金を受け取ります。
一般的な流れは次のとおりです。
- WebやLINEから申し込む
- 身分証を使って本人確認を行う
- 利用額と振込予定額の説明を受ける
- 指定された商品をカードで決済する
- 決済確認後に銀行口座へ振り込まれる
本人確認では、運転免許証などの身分証画像を求められることがあります。ただし、カードの暗証番号やインターネットサービスのログイン情報まで伝える必要はありません。
申し込み前には、カードで決済する金額だけでなく、手数料を引いた後にいくら振り込まれるのかを確認してください。
キャッシュバック方式と買取方式の違い
クレジットカード現金化には、主にキャッシュバック方式と買取方式があります。
| 方式 | 現金を受け取る流れ | 申し込み前に確認する内容 |
|---|---|---|
| キャッシュバック方式 | 指定商品をカードで購入し、購入特典として現金を受け取る | 商品代金、振込額、手数料、商品配送の有無 |
| 買取方式 | 換金性のある商品をカードで購入し、業者に買い取ってもらう | 買取価格、送料、商品の受け渡し、振込時期 |
キャッシュバック方式は、オンラインで手続きを進める業者に多い方式です。商品を購入した特典として、指定口座に現金が振り込まれます。
買取方式では、商品を購入してから業者へ売却します。取引の内容によっては商品の配送や受け渡しが必要になるため、家族に知られたくない女性は、自宅へ荷物が届くかどうかも確認しておきましょう。
どちらの方式でも、購入金額と振込額の差が利用者の負担になります。方式の名称だけで判断せず、最終的な受取額を基準に比べる必要があります。
現金化後もクレジットカードの利用代金は支払う
クレジットカード現金化で受け取るお金は、返済不要のお金ではありません。カードで商品を購入しているため、後日、決済した金額がカード会社から請求されます。
たとえば、10万円をカード決済し、8万円が振り込まれた場合でも、カード会社へ支払う金額は原則として10万円です。差額の2万円は、実質的に現金を得るために負担した費用となります。
現金化を申し込む前には、次の3つの金額を分けて確認してください。
- クレジットカードで決済する金額
- 銀行口座へ実際に振り込まれる金額
- カード会社へ支払う予定の金額
一括払いが難しい場合でも、安易に支払いを先延ばしにすると、手数料がさらに増える可能性があります。現金を受け取った時点ではなく、カード請求を支払い終えられるかどうかまで考える必要があります。
カード会社の規約違反となる可能性がある
クレジットカード現金化は、法律上の扱いとカード会社の会員規約を分けて考える必要があります。
一次情報では、換金目的でショッピング枠を使う行為は、クレジットカード会社の利用規約で禁止されているとされています。利用が発覚した場合には、次のような対応を受ける可能性があります。
- クレジットカードの利用停止
- カード契約の強制解約
- 利用残高の一括返済請求
- 信用情報への影響
業者サイトに「カード事故0件」と書かれていても、自分のカードが必ず安全に使い続けられるという保証にはなりません。
また、家族名義のカードや、申し込み者本人とは異なる名義のカードを使うことはできません。家族カードであっても、申込者とカード名義人が異なる場合は、利用を断られる可能性があります。
急いで現金が必要な場合でも、カードのキャッシング枠、給与前払いサービス、支払い猶予など、ほかの手段が使えないか先に確認することが大切です。
女性がクレジットカード現金化で感じやすい不安
クレジットカード現金化を検討する女性のなかには、換金率や入金時間よりも、電話対応や個人情報の提出に不安を感じる人もいるでしょう。
とくに家族と暮らしている場合は、着信履歴やカード明細、銀行口座の入金履歴などから、現金化の利用を知られる可能性も気になります。
不安を感じたまま手続きを進めるのではなく、連絡方法や本人確認の内容、実際の振込額を申し込み前に確認することが大切です。
男性スタッフとの電話に抵抗がある
クレジットカード現金化では、申し込み内容や本人確認のため、業者から電話がかかってくる場合があります。
電話対応に慣れていない人や、男性スタッフへ金銭事情を話すことに抵抗がある人は、申し込み前に次の点を確認しましょう。
- 女性スタッフを希望できるか
- 電話以外にLINEやメールで連絡できるか
- 電話がかかってくる時間を指定できるか
- 電話では何を確認されるのか
- 業者名を名乗らずに連絡してもらえるか
女性向けプランを用意している業者もありますが、女性専用プランがあることと、女性スタッフが必ず対応することは同じではありません。
申し込みフォームに希望を書くだけでなく、女性スタッフの対応が可能かを事前に確認してください。
家族に現金化の利用を知られたくない
自宅にいながら手続きできるオンライン型の現金化でも、家族に知られる可能性が完全になくなるわけではありません。
発覚につながりやすいものとして、次のような例があります。
- クレジットカードの利用明細
- 銀行口座の振込履歴
- 業者からの電話やSMS
- 申し込み確認のメール
- 購入商品の配送
- カード会社からの利用確認
キャッシュバック方式で商品が送られてくる場合や、買取方式で商品の受け渡しが必要な場合は、自宅への配送があるか確認しておきましょう。
銀行口座の履歴が家族に見られる可能性がある人は、振込名義を変更できるかも確認項目のひとつです。
ただし、振込名義を個人名に変更できたとしても、カード明細や購入履歴まで消えるわけではありません。
身分証の画像を送ることが怖い
現金化業者を利用する際は、不正利用や他人名義での申し込みを防ぐため、本人確認書類の提出を求められることがあります。
一般的には、運転免許証やマイナンバーカードなどの画像を送りますが、提出前には次の内容を確認してください。
- どの本人確認書類が必要か
- 表面と裏面の両方が必要か
- 画像をどの方法で送るのか
- 本人確認書類を何の目的で使用するのか
- 取引後に画像がどのように管理されるのか
公式サイトではなく、担当者個人のSNSアカウントなどへ身分証を送るよう求められた場合は、すぐに提出せず、送信先が正しいか確認する必要があります。
会社情報や所在地、連絡先が明確でない業者へ、安易に個人情報を渡してはいけません。
クレジットカード情報を悪用されないか心配になる
クレジットカード現金化ではカード決済を行いますが、業者へすべてのカード情報を伝える必要はありません。
とくに、次のような情報を要求された場合は警戒してください。
- クレジットカードの暗証番号
- カード会社の会員サイトのID
- カード会社の会員サイトのパスワード
- スマートフォンへ届いた認証コード
- オンラインバンキングのログイン情報
これらの情報を渡すと、本人に代わってカードや口座を操作されるおそれがあります。
決済は利用者自身が行い、業者へ操作を任せないことが重要です。不自然な情報を求められた場合は、決済を行わずに手続きを中断しましょう。
強引に契約を勧められないか不安を感じる
現金が必要な事情を伝えると、業者から早めの決済を勧められる場合があります。
しかし、見積もりを聞いただけで申し込みが確定するわけではありません。最終振込額や手数料に納得できなければ、決済前に断ることができます。
次のような対応を受けた場合は注意が必要です。
- 今すぐ決済しなければ換金率が下がると言われる
- 振込額を明確にしないまま手続きを進められる
- 見積もり後のキャンセルはできないと言われる
- キャンセル料や違約金を突然請求される
- 保証金や追加決済を求められる
急いでいるときほど、担当者の説明をLINEやメールなどの文章で残してもらいましょう。
クレジットカードで決済する金額、手数料を引いた振込額、入金予定時刻の3点が明確になるまでは、カード決済を行わないことが大切です。
クレジットカード現金化優良店10社を比較
クレジットカード現金化業者を選ぶときは、最高換金率だけでなく、少額利用時の換金率、振込時間、営業時間、手数料なども比べる必要があります。
最高換金率は、高額利用やキャンペーンなど特定の条件で適用される場合があります。実際に受け取れる金額は、利用額や手数料、申し込み時期によって変わるため、決済前に最終振込額を確認してください。
クレジットカード現金化優良店10社の比較表
| 現金化業者 | 換金率 | 1万円利用時 | 10万円利用時 | 振込時間 | 営業時間 | 土日対応 |
|---|---|---|---|---|---|---|
| 現金化本舗 | 最高98.5% | 91% | 95% | 最短3~5分 | 平日9:00~19:00、土日祝10:00~17:00を基本 | 対応 |
| スピードペイ | 94~100% | 94% | 94% | 最短10分 | 9:00~20:00 | 対応 |
| タイムリー | 93~98.6% | 93% | 94% | 最短5分 | 8:00~20:00 | 対応 |
| OKクレジット | 93~99.7% | 93% | 93% | 最短3分 | 9:00~21:00 | 対応 |
| ユーウォレット | 94~99.3% | 94% | 95% | 最短5分 | 平日9:00~18:00、土日祝9:00~17:00 | 対応 |
| あんしんクレジット | 91~99.5% | 91% | 91% | 最短3分 | 9:00~20:00 | 対応 |
| いいねクレジット | 91~98.4% | 91% | 93% | 最短5分 | 9:00~18:00 | 対応 |
| TOPクレカ | 90~98% | 90% | 15万円以上で93% | 最短5分 | 9:00~19:30 | 対応 |
| プライムウォレット | 94~98.3% | 94% | 94% | 最短10分 | 9:00~20:00 | 対応 |
| いますぐクレジット | 91~99.5% | 91% | 93% | 最短3分 | 9:00~21:00 | 対応 |
※換金率や振込時間は、利用額、本人確認、混雑状況、キャンペーンの適用条件などによって変わる場合があります。
※「手数料無料」と案内されていても、振込額が決済額より少なくなる場合があります。カード決済を行う前に、すべての費用を差し引いた振込額を確認してください。
現金化本舗
現金化本舗は、1万円利用時の換金率が91%、10万円以上30万円未満では95%、30万円以上50万円未満では97%と案内されています。
振込時間は最短3~5分ですが、初回利用時は本人確認が必要になるため、15~60分程度かかる場合があります。
Webからは24時間365日申し込めますが、振込などの実務対応は営業時間内に行われます。最低申込額は1万円です。
手数料は基本無料とされていますが、振込手数料を実費で負担する場合があるため、見積もりでは手取り額まで確認しましょう。
スピードペイ
スピードペイは、1万円から10万円程度の利用では94%、20万円では95%、30万円では96%と案内されています。
初回利用時の換金率100%を掲げていますが、適用条件や対象となる利用額は申し込み前に確認が必要です。
他社より換金率が低い場合は相談できるとされています。比較するときは「何%になるか」だけでなく、最終的に口座へいくら振り込まれるかを尋ねましょう。
振込時間は最短10分で、営業時間は9:00~20:00です。
タイムリー
タイムリーは、朝8時から営業しているため、午前中に手続きを進めたい人が検討しやすい現金化業者です。
換金率は1万円から5万円程度で93%、10万円から20万円程度で94%、30万円から40万円程度で96%と案内されています。
振込時間は最短5分です。新規利用者向けの現金プレゼントもありますが、10万円以下の利用は対象外とされています。
キャンペーンを利用するときは、プレゼント額だけでなく、必要な決済額や換金率、適用条件を確認してください。
OKクレジット
OKクレジットは、2012年4月設立とされ、比較的長い運営実績があります。
1万円から10万円程度の換金率は93%、20万円から30万円程度は94%、40万円から50万円程度では95%と案内されています。
振込時間は最短3分で、営業時間は9:00~21:00です。2回目以降の利用で換金率が3%上がる特典もあります。
ただし、すべての利用者に一律で適用されるとは限りません。リピーター向け特典を利用する場合も、決済前に適用後の振込額を確認しましょう。
ユーウォレット
ユーウォレットは、1万円から5万円程度では94%、10万円から20万円程度では95%、30万円から40万円程度では96%と案内されています。
振込時間は最短5分ですが、初回は本人確認などにより10~15分程度かかる場合があります。
営業時間は平日9:00~18:00、土日祝9:00~17:00です。Web申し込みは24時間可能でも、夜間に申し込んだ場合は翌営業時間の対応になる可能性があります。
初回利用時の換金率アップを利用する際は、通常時との違いと最終振込額を確認してください。
あんしんクレジット
あんしんクレジットは、平成12年10月設立とされ、長い運営歴があります。
換金率は1万円から20万円程度では91%、30万円から50万円程度では93%、60万円以上では95%以上と案内されています。
少額利用時の換金率は、ほかの業者より低く見える場合があります。一方、高額利用時は換金率が上がる仕組みです。
振込時間は最短3分、初回は15分程度とされています。営業時間は9:00~20:00です。
いいねクレジット
いいねクレジットは、1万円から5万円程度では91%、10万円から20万円程度では93%、30万円から40万円程度では95%と案内されています。
新規利用や他社からの乗り換えによって、換金率が上がる特典があります。ただし「大幅アップ」という表現だけでは実際の受取額を判断できません。
適用される換金率、追加費用、振込予定額を数字で確認したうえで申し込みましょう。
振込時間は最短5分、営業時間は9:00~18:00です。
TOPクレカ
TOPクレカは、1万円からの利用では90%、15万円以上では93%、30万円以上では95%と案内されています。
女性限定プランや新規利用者向けの換金率アップ、紹介特典などがあります。
女性限定プランを検討する場合は、通常プランとの違い、女性スタッフが対応するか、換金率がどの程度上がるかを確認してください。
振込時間は最短5分で、営業時間は9:00~19:30です。
プライムウォレット
プライムウォレットは、1万円から10万円程度では94%、20万円では95%、30万円では96%と案内されています。
初回還元率100%を掲げていますが、利用額や適用条件によっては通常の換金率になる場合があります。
40万円以上の換金率は要相談とされているため、高額利用を予定している場合は、口頭説明だけでなく、最終振込額を文章で提示してもらいましょう。
振込時間は最短10分で、営業時間は9:00~20:00です。
いますぐクレジット
いますぐクレジットは、1万円から5万円程度では91%、10万円から20万円程度では93%、30万円から50万円程度では95%と案内されています。
振込時間は最短3分で、営業時間は9:00~21:00です。比較した10社のなかでは、遅い時間帯まで対応しています。
ただし、21時まで営業していても、利用する銀行が夜間や休日の即時入金に対応していなければ、着金が翌営業日になる場合があります。
夜間や土日に利用するときは、業者の営業時間だけでなく、自分の銀行口座が即時入金に対応しているかも確認しましょう。
女性がクレジットカード現金化優良店を判断する条件
クレジットカード現金化優良店を選ぶときは、換金率の高さだけで判断してはいけません。
本当に確認すべきなのは、運営会社の情報が明確か、最終振込額を事前に説明してくれるか、不自然な追加費用がないかといった点です。
とくに、電話対応や個人情報の提出に不安がある女性は、申し込み前の説明が丁寧で、質問に対して具体的に答えてくれる業者を選びましょう。
運営会社・所在地・代表者が記載されている
クレジットカード現金化業者を比較するときは、公式サイトに運営会社、所在地、代表者名が記載されているか確認します。
会社情報がほとんど載っていない業者は、トラブルが起きた際に連絡が取れなくなる可能性があります。
次の項目が確認できるか見ておきましょう。
- 運営会社名
- 代表者名
- 所在地
- 電話番号
- 営業時間
- 問い合わせ方法
- 特定商取引法に基づく表記
所在地が書かれていても、住所の一部しか記載されていない場合や、実際の運営場所を確認できない場合があります。
住所があるだけで優良店と断定せず、会社名や連絡先との整合性も確認することが大切です。
固定電話や連絡先と所在地に不自然な点がない
公式サイトに掲載された電話番号も、現金化優良店を見分けるための判断材料になります。
所在地と市外局番が大きく異なる場合や、携帯電話番号しか掲載されていない場合は、運営実態を確認しにくくなります。
ただし、携帯電話番号を使っているだけで悪質業者と決まるわけではありません。重要なのは、会社情報、所在地、問い合わせ先が一貫しているかどうかです。
電話をかけることに抵抗がある女性は、LINEやメールでも問い合わせできるかを確認しましょう。
問い合わせをした際に、質問へ具体的に答えず、すぐに申し込みを迫る場合は注意が必要です。
古物商許可番号が必要な取引では番号を確認できる
買取方式でクレジットカード現金化を行う業者は、商品を買い取るために古物商許可が必要になる場合があります。
公式サイトに古物商許可番号が記載されている場合は、番号だけでなく、許可を受けた公安委員会名も確認しましょう。
確認したい項目は次のとおりです。
- 古物商許可番号
- 公安委員会名
- 許可を受けた名義
- 公式サイトの運営会社名との一致
許可番号が書かれていても、別会社の番号を掲載している可能性を完全には否定できません。
買取方式を利用する場合は、運営会社名と許可名義が一致しているかまで確認すると安心です。
なお、キャッシュバック方式では取引の仕組みが異なるため、すべての現金化業者に古物商許可が必要とは限りません。
手数料を引いた最終振込額を事前に提示する
クレジットカード現金化優良店を選ぶうえで、最も重要なのが最終振込額の事前確認です。
公式サイトに「換金率95%」と書かれていても、決済手数料、振込手数料、事務手数料などが差し引かれれば、実際の手取り額は少なくなります。
問い合わせるときは、換金率だけでなく、次のように具体的に質問しましょう。
「10万円をカード決済した場合、すべての手数料を引いた後に、口座へ実際に振り込まれる金額はいくらですか?」
この質問に対して、明確な金額を答えてくれる業者は比較しやすくなります。
一方で、「高い換金率になります」「今ならお得です」といった曖昧な説明しかない場合は、すぐに決済しないようにしてください。
キャンセルできる段階を申し込み前に説明する
現金化業者へ問い合わせた後でも、カード決済前であれば申し込みを取りやめられる場合があります。
ただし、業者によってキャンセルの扱いが異なるため、手続きを始める前に確認しておきましょう。
確認したい内容は次のとおりです。
- どの段階まで無料でキャンセルできるか
- 見積もりを聞いただけで契約扱いになるか
- 商品購入後にキャンセルできるか
- キャンセル料や違約金が発生するか
- 返金が必要な場合の手続き
見積もりを聞いただけなのに「すでに手続きを開始した」「キャンセル料が必要」と言われた場合は注意が必要です。
優良店と判断できる業者は、決済前後の違いを含め、キャンセル条件を具体的に説明します。
長期間の運営実績やカード事故に関する記載がある
運営歴が長い業者は、それだけ多くの取引を続けてきたと考えられます。
また、「カード事故0件」と案内している業者もあります。カード事故とは、現金化の利用が原因と疑われるカード停止などを指して使われることがあります。
ただし、運営歴やカード事故0件の表記だけで、安全性が保証されるわけではありません。
カード会社が利用をどう判断するかは、利用金額、購入商品、過去の利用状況などによって変わる可能性があります。
次の項目をあわせて確認しましょう。
- 運営開始時期
- 会社情報の明確さ
- 実質振込額の説明
- 本人確認の方法
- キャンセル条件
- 個人情報の管理方法
長期間営業している業者であっても、説明に不自然な点があれば申し込みを急ぐ必要はありません。
女性向けの対応内容が具体的に説明されている
女性限定プランや女性向け対応を掲げている業者でも、実際のサービス内容は業者ごとに異なります。
女性向けと書かれているだけで判断せず、次の内容を確認してください。
- 女性スタッフが対応するか
- 電話の時間を指定できるか
- LINEやメールを中心に連絡できるか
- 振込名義について相談できるか
- 自宅への配送物があるか
- 女性限定プランの換金率と適用条件
女性限定プランがあっても、通常プランより必ず換金率が高いとは限りません。
利用しやすさだけでなく、最終振込額や追加費用も含めて比較しましょう。
クレジットカード現金化の換金率は最終振込額で比べる
クレジットカード現金化優良店を比較するとき、多くの人が最初に注目するのが換金率です。
しかし、公式サイトに掲載されている最高換金率が、そのまま利用者の銀行口座へ振り込まれるとは限りません。利用金額、初回特典、各種手数料によって、実際の受取額は変わります。
現金化業者を比べる際は、換金率の数字だけではなく、すべての費用を差し引いた最終振込額を確認しましょう。
最高換金率はすべての利用者に適用される数字ではない
公式サイトに「最高98%」「最大100%」などと掲載されていても、すべての利用者にその換金率が適用されるわけではありません。
最高換金率は、次のような条件を満たした場合に限られることがあります。
- 高額なクレジットカード決済を行う
- 初回限定キャンペーンを利用する
- 指定されたカードブランドを使う
- 特定のプランへ申し込む
- 他社から乗り換える
- 紹介制度を利用する
たとえば、100万円以上の利用では高い換金率が適用されても、1万円や5万円の少額利用では、換金率が大きく下がる場合があります。
自分が利用する金額に適用される換金率を確認しなければ、実際の受取額を正しく比較できません。
表示換金率と実質換金率には差が出る場合がある
表示換金率とは、業者が公式サイトや広告で案内している割合です。
一方、実質換金率は、各種費用を差し引いた後の振込額を、カード決済額で割って算出した割合を指します。
たとえば、クレジットカードで10万円を決済し、実際に8万円が振り込まれた場合の実質換金率は80%です。
計算式は次のとおりです。
実際の振込額 ÷ クレジットカード決済額 × 100
10万円を決済して8万円が振り込まれた場合は、次の計算になります。
8万円 ÷ 10万円 × 100 = 80%
サイトに95%と書かれていても、実際の振込額が8万円であれば、利用者にとっての換金率は80%です。
決済手数料・振込手数料・事務手数料が引かれる場合がある
クレジットカード現金化では、換金率とは別に費用が差し引かれる場合があります。
代表的な費用は次のとおりです。
- クレジットカードの決済手数料
- 銀行口座への振込手数料
- 申し込みや本人確認にかかる事務手数料
- 商品の送料
- 商品の発送や返送にかかる費用
- システム利用料
「手数料無料」と案内されていても、手数料相当額が換金率へ反映されている可能性があります。
費用の名称だけを確認するのではなく、最終的にいくら振り込まれるのかを確認することが重要です。
初回換金率100%は適用条件を確認する
一部の現金化業者は、初回利用者向けに換金率100%を掲げています。
換金率100%が適用されれば、10万円を決済して10万円を受け取れる計算になります。しかし、実際には次のような条件が設けられている場合があります。
- 対象となる利用額が決められている
- 換金率100%になる金額に上限がある
- キャンペーン期間が限定されている
- 一部の手数料が別途差し引かれる
- 初回利用の一部分にだけ適用される
初回特典を利用する場合は、「10万円を決済した場合に口座へ振り込まれる金額」を具体的に質問してください。
「初回は100%です」という回答だけで決済を進めず、手数料や適用上限も確認しましょう。
利用額ごとの換金率を確認する
クレジットカード現金化の換金率は、利用額が大きくなるほど高くなる傾向があります。
たとえば、同じ現金化業者でも、次のように換金率が分かれている場合があります。
| 利用額 | 換金率の例 |
|---|---|
| 1万円 | 91% |
| 10万円 | 93% |
| 30万円 | 95% |
| 50万円 | 98% |
1万円を利用する人が、50万円利用時の換金率を見て申し込むと、想定より振込額が少なくなる可能性があります。
比較するときは、自分が必要としている現金ではなく、実際にカードで決済する予定額に対応した換金率を確認してください。
必要な現金からカード決済額を逆算する
必要な現金が決まっている場合は、換金率からカード決済額を逆算する必要があります。
たとえば、8万円の現金が必要で、実質換金率が80%の場合、必要なカード決済額は10万円です。
計算式は次のとおりです。
必要な現金 ÷ 実質換金率
8万円 ÷ 0.8 = 10万円
換金率が75%の場合は、約10万6,667円を決済しなければ8万円を受け取れません。
受け取りたい金額だけを伝えるのではなく、カード決済額と後日の請求額まで確認しましょう。
複数の現金化優良店から見積もりを取る
クレジットカード現金化優良店を選ぶときは、1社だけで決めず、複数の業者へ同じ条件で問い合わせることが大切です。
見積もりを依頼するときは、次の条件をそろえましょう。
- クレジットカード決済額
- 利用回数が初回か2回目以降か
- 利用するカードブランド
- 振込を希望する日時
- 分割払いやリボ払いの希望
- 女性向けプランの利用希望
問い合わせでは、次のように質問すると比較しやすくなります。
「クレジットカードで10万円を決済した場合、すべての手数料を差し引いた後、口座へ実際にいくら振り込まれますか?」
換金率だけを聞くよりも、最終振込額を尋ねたほうが業者ごとの差が明確になります。
見積もりは電話だけでなく文章でも残してもらう
見積もりを電話だけで確認すると、決済後に振込額が違っていても、説明内容を証明しにくくなります。
可能であれば、次の内容をLINEやメールで送ってもらいましょう。
- クレジットカードの決済額
- 適用される換金率
- 差し引かれる手数料
- 最終振込額
- 振込予定時刻
- キャンペーンの適用条件
- キャンセル条件
文章で金額を残しておけば、説明と実際の振込額が異なった場合に確認しやすくなります。
見積もりを文章で出すことを拒否し、すぐにカード決済を求める業者には注意してください。
電話が怖い女性が現金化業者へ申し込む前に伝える内容
クレジットカード現金化では、申し込み内容の確認や本人確認のために電話が必要になる場合があります。
とはいえ、すべてのやり取りを電話で行うわけではありません。最近では、申し込みや見積もりをWebやLINEで進められる現金化業者も増えています。
電話対応に不安がある女性は、申し込み前に希望を伝えておくことで、落ち着いて手続きを進めやすくなります。
女性スタッフの対応を希望すると伝える
男性スタッフに金銭事情を話すことへ抵抗を感じる場合は、申し込み時に女性スタッフを希望できるか確認しましょう。
女性限定プランを用意している現金化業者でも、必ず女性スタッフが担当するとは限りません。
問い合わせる際は、次のように伝えるとスムーズです。
「電話対応に不安があるため、可能であれば女性スタッフの対応を希望しています。」
希望を事前に伝えることで、対応できる場合は担当者を調整してもらえることがあります。
電話が必要か申し込み前に確認する
現金化業者によっては、本人確認がLINEやメールだけで完了する場合もあります。
一方で、本人確認や申し込み内容の確認のため、短時間の電話が必要になるケースもあります。
電話が苦手な人は、申し込み前に次の内容を確認しておきましょう。
- 電話は必須か
- 電話は何分程度か
- 本人確認だけなのか
- 電話以外で対応できるか
- 折り返しでも問題ないか
内容が分かっていれば、必要以上に緊張せず対応できます。
家族がいない時間帯を指定する
家族と同居している場合は、電話が原因で現金化の利用を知られることも考えられます。
そのため、連絡してほしい時間帯を指定しておくことも大切です。
たとえば、次のような伝え方ができます。
- 平日の昼間のみ
- 子どもが学校へ行っている時間
- 夜20時以降
- 土曜日の午後
- 昼休みの時間だけ
希望時間をあらかじめ伝えておけば、不意の着信を避けやすくなります。
業者名ではなく個人名で連絡できるか相談する
スマートフォンの着信画面を家族に見られることが心配な人もいるでしょう。
業者によっては、電話をかける際の名乗り方について相談できる場合があります。
気になる場合は、次のような点を確認してください。
- 業者名を名乗るか
- 個人名で連絡できるか
- 折り返しが必要になるか
- SMSを送る場合の送信名
無理な要望はできませんが、事前に相談することで配慮してもらえるケースもあります。
LINEやメールで見積もりを残してもらう
振込予定額や換金率は、電話だけで聞いて終わりにしないことが大切です。
電話では聞き間違いや認識違いが起こる可能性があります。
可能であれば、次の内容をLINEやメールでも送ってもらいましょう。
- カード決済額
- 適用される換金率
- 最終振込額
- 手数料の有無
- 振込予定時刻
- キャンセル条件
文章で残しておけば、後から内容を確認しやすくなります。
電話で聞いておきたい質問を事前にまとめる
電話になると緊張して聞きたいことを忘れてしまう人も少なくありません。
事前に質問をメモしておくと、短時間でも必要な内容を確認できます。
確認しておきたい項目の例は次のとおりです。
- 実際に振り込まれる金額
- 手数料は発生するか
- 振込予定時刻
- 初回利用時に必要な時間
- 女性スタッフへ変更できるか
- キャンセルできるタイミング
気になる点をその場で解消してから申し込むことで、納得したうえで判断できます。
不安を伝えても契約を急かす業者には申し込まない
信頼できる現金化業者は、利用者の質問に対して丁寧に説明します。
一方で、次のような対応をされた場合は慎重に判断しましょう。
- 「今すぐ決済しないと換金率が下がる」と急かす
- 質問しても具体的な金額を答えない
- 電話を切らせないようにする
- 「今日だけ」と繰り返し契約を勧める
- 不安を伝えても説明を省略する
現金化はカード決済を行って初めて取引が進みます。
説明に納得できないままカード決済をする必要はありません。少しでも不安が残る場合は、その場で申し込みを見送り、別の現金化業者にも相談して比較することが大切です。
クレジットカード現金化で個人情報を安全に管理するための確認事項
クレジットカード現金化では、本人確認書類や氏名、住所、電話番号、銀行口座などの個人情報を提出します。
そのため、換金率だけで業者を選ぶのではなく、個人情報をどのように取り扱っているかも確認することが重要です。
一度提出した個人情報は簡単に取り戻せません。申し込み前に確認できることは、できる限り確認しておきましょう。
本人確認書類の提出方法を確認する
本人確認書類を提出する際は、どの方法で送信するのか確認しましょう。
一般的には次の方法が利用されています。
- 専用フォームからアップロードする
- LINEで送信する
- メールへ添付する
送信方法だけでなく、送付先が公式の窓口になっているかも確認してください。
個人名義のSNSアカウントや、公式サイトとは関係のない連絡先へ送るよう指示された場合は、提出を急がないことが大切です。
必要以上の個人情報を求められないか確認する
本人確認のために氏名や住所、生年月日などを確認することはありますが、取引内容と関係のない情報まで求められた場合は注意しましょう。
特に慎重に判断したい情報は次のとおりです。
- クレジットカードの暗証番号
- カード会社の会員サイトID
- カード会社の会員サイトのパスワード
- SMS認証コード
- インターネットバンキングのログイン情報
これらは本人しか管理すべき情報です。
現金化業者へ伝える必要はありません。
個人情報の利用目的が明確か確認する
本人確認書類を提出する前に、取得した情報をどのような目的で利用するのか確認しましょう。
確認したい内容は次のとおりです。
- 本人確認以外に利用されることがあるか
- 法令に基づく管理が行われるか
- 第三者へ提供する場合があるか
- 保管期間はどの程度か
説明が曖昧なまま提出するのではなく、納得できる内容か確認してから手続きを進めることが大切です。
通信環境にも注意する
本人確認書類を送信するときは、自宅など安全な通信環境を利用しましょう。
駅や商業施設などの不特定多数が利用する通信環境では、個人情報の送信を避けたほうが安心です。
また、送信前には次の点も確認してください。
- 送信先が正しいか
- 添付した画像に不要な情報が写っていないか
- ピントが合っていて再提出にならないか
再提出が必要になると、その分だけ個人情報を送信する回数が増えてしまいます。
利用後の個人情報の管理について質問する
申し込み前であれば、提出した個人情報をどのように管理するのか質問できます。
確認しておくと安心できる項目は次のとおりです。
- 個人情報の保管方法
- 管理体制
- 問い合わせ窓口
- 情報管理に関する案内
質問に対して丁寧に回答してくれるかどうかも、業者を比較する判断材料の一つになります。
不安が残る場合は個人情報を送らない
現金化を急いでいる状況でも、個人情報を一度送信すると取り消すことはできません。
次のようなケースでは、提出を見送る判断も必要です。
- 運営会社の情報が確認できない
- 問い合わせへの回答が曖昧
- 必要以上の情報を求められる
- 個人情報の管理方法を説明しない
- 強引に手続きを急がせる
安心して利用できる現金化業者は、利用者の不安や疑問に対して丁寧に説明を行います。
少しでも不信感を抱いた場合は、その場で申し込みを進めず、複数の現金化業者を比較したうえで判断しましょう。
クレジットカード現金化で避けたい悪質業者の特徴
クレジットカード現金化業者のなかには、利用者の不安や「すぐに現金が必要」という状況につけ込む悪質な業者も存在します。
一度カード決済を行うと取り消しが難しくなるため、申し込み前に危険な特徴を把握しておくことが大切です。
少しでも違和感を覚えた場合は、その場で契約を進めず、別の現金化業者にも相談して比較しましょう。
換金率だけを強調して最終振込額を教えない
悪質な業者によく見られる特徴が、高い換金率ばかりを強調し、実際に振り込まれる金額を説明しないことです。
たとえば、次のような説明には注意しましょう。
- 「最高99%です」
- 「業界トップクラスの換金率です」
- 「他社より高くします」
- 「今だけ特別な換金率です」
これらの説明だけでは、実際にいくら受け取れるのか判断できません。
申し込み前には、カード決済額と最終振込額を具体的な金額で確認することが重要です。
手数料について質問しても曖昧に答える
手数料について質問した際に、明確な回答がない場合も注意が必要です。
次のような回答だけで済ませる業者は慎重に判断しましょう。
- 「あとで説明します」
- 「細かいことは気にしなくて大丈夫です」
- 「最終的には高くなります」
- 「決済後に案内します」
優良店であれば、決済前の段階で手数料の内容や最終振込額について説明してくれます。
納得できる説明がないままカード決済を行わないようにしましょう。
契約を急がせる発言が多い
利用者に十分な検討時間を与えず、契約を急がせる業者にも注意してください。
たとえば、次のような言葉で判断を急がせることがあります。
- 「今すぐ申し込まないと換金率が下がります」
- 「今日だけのキャンペーンです」
- 「あと数分で終了します」
- 「他のお客様が待っています」
現金化を急いでいる状況でも、焦って申し込む必要はありません。
最終振込額や手数料に納得してから判断することが大切です。
会社情報や所在地が確認できない
安心して利用できる現金化業者は、運営会社や所在地などの基本情報を公開しています。
一方で、次のようなケースには注意しましょう。
- 運営会社名が掲載されていない
- 所在地が曖昧
- 問い合わせ先が携帯電話番号だけ
- 特定商取引法に基づく表記が見当たらない
- 連絡方法が限定されている
会社情報を十分に確認できない場合は、無理に申し込む必要はありません。
必要以上の個人情報を求める
本人確認とは関係のない情報まで要求された場合も慎重に判断しましょう。
特に伝えてはいけない情報は次のとおりです。
- クレジットカードの暗証番号
- カード会社の会員サイトID
- カード会社の会員サイトのパスワード
- SMS認証コード
- インターネットバンキングのログイン情報
これらは本人だけが管理する情報です。
提出を求められた場合は、そのまま手続きを進めないようにしてください。
キャンセル条件を説明しない
申し込み前にキャンセルについて質問しても回答を避ける業者は注意が必要です。
確認したい内容は次のとおりです。
- どこまで無料でキャンセルできるか
- キャンセル料が発生するか
- 商品購入後はどうなるか
- 手続き開始後の取り扱い
説明を受けないまま進めると、後からキャンセル料を請求される可能性があります。
電話でしか見積もりを出さない
見積もり内容を電話だけで伝え、LINEやメールなど文章で残すことを避ける業者もあります。
文章で記録が残らないと、後から説明内容を確認しにくくなります。
可能であれば、次の内容を書面やメッセージで受け取りましょう。
- カード決済額
- 換金率
- 手数料
- 最終振込額
- 振込予定時刻
- キャンセル条件
文章で見積もりを残しておくことで、説明内容を後から確認しやすくなります。
不安を感じたらその場で申し込みをやめる
現金化では、一度カード決済を行うと手続きを取り消すことが難しくなる場合があります。
そのため、少しでも違和感を覚えたら、その場で契約を進めないことが重要です。
次のような状況では、別の現金化業者も比較してから判断しましょう。
- 質問に具体的に答えない
- 最終振込額を教えない
- 契約を急がせる
- 個人情報の取り扱いを説明しない
- 会社情報が確認できない
現金化優良店は、利用者が納得したうえで申し込めるよう、料金や手続きについて丁寧に説明してくれます。
焦らず複数社を比較し、自分が安心して利用できる業者を選ぶことが大切です。
クレジットカード現金化で起こりやすいトラブルと対処法
クレジットカード現金化では、事前に内容を十分確認していても、想定していなかったトラブルが発生することがあります。
慌てて対応すると状況が悪化する可能性もあるため、よくあるトラブルと対処方法を知っておくことが大切です。
困ったときは、一人で判断せず、状況を整理したうえで対応しましょう。
説明された金額より振込額が少なかった
最も多いトラブルの一つが、事前に説明された金額より実際の振込額が少ないケースです。
このような場合は、まず次の内容を確認してください。
- 見積もり時の振込予定額
- 換金率
- 手数料の説明
- 実際の振込金額
- やり取りの履歴
電話だけで説明を受けていた場合は確認が難しくなるため、LINEやメールなどの文章で見積もりを残しておくことが重要です。
振込予定時間を過ぎても入金されない
「最短5分」「最短10分」と案内されていても、すべての利用者がその時間で入金されるとは限りません。
本人確認や申し込み状況、金融機関の営業時間などによって時間がかかる場合があります。
予定時間を過ぎても入金されないときは、次の順番で確認しましょう。
- 振込予定時刻
- 利用している銀行口座
- 営業時間内かどうか
- 問い合わせへの返信状況
焦って何度も申し込みを繰り返すのではなく、まずは現在の状況を確認することが大切です。
キャンセル料を請求された
見積もりだけのつもりでも、キャンセル料を請求されるケースがあります。
そのため、申し込み前には次の内容を確認しておきましょう。
- 無料でキャンセルできるタイミング
- キャンセル料の有無
- 商品購入後の取り扱い
- 手続き開始後の変更可否
キャンセル条件について説明を受けていない場合は、その内容を確認してから対応することが重要です。
カード会社から利用確認の連絡があった
普段とは異なる利用状況と判断された場合、カード会社から本人確認の連絡が入ることがあります。
このような場合は、慌てて事実と異なる説明をするのではなく、カード会社の案内に沿って対応してください。
また、カード会社の判断によっては、一時的にカードの利用が制限される場合もあります。
個人情報の取り扱いに不安を感じた
本人確認書類を提出した後に不安を感じた場合は、まず業者へ個人情報の管理方法について確認しましょう。
確認したい内容は次のとおりです。
- 問い合わせ窓口
- 個人情報の管理方法
- 利用目的
- 今後の連絡方法
説明に納得できない場合は、それ以上の個人情報を追加で提出しないようにしてください。
担当者と連絡が取れなくなった
申し込み後に担当者と連絡が取れなくなった場合は、次の内容を整理しておきましょう。
- 申し込み日時
- 担当者名
- 電話番号
- メールやLINEの履歴
- 振込予定額
- カード決済額
やり取りの履歴を残しておくことで、状況を整理しやすくなります。
トラブルを防ぐために申し込み前に確認したいこと
多くのトラブルは、申し込み前の確認によって防げる可能性があります。
最低限、次の項目は確認しておきましょう。
- 実際に振り込まれる金額
- 手数料の有無
- 振込予定時刻
- キャンセル条件
- 運営会社の情報
- 個人情報の管理方法
- 問い合わせ先
現金化を急いでいるときほど、確認不足のまま手続きを進めてしまいがちです。
不明な点を残したままカード決済を行わず、納得できる説明を受けてから利用することが、トラブルを防ぐための基本といえるでしょう。
クレジットカード現金化を利用する前に知っておきたいリスク
クレジットカード現金化は、カードのショッピング枠を利用して現金を得る方法です。
一時的に現金を用意できても、後日カード会社へ利用代金を支払わなければなりません。
さらに、カード会社の利用規約に抵触する可能性や、支払い負担が増えるリスクもあります。優良店を選べばすべての問題を避けられるわけではないため、申し込み前に仕組みと注意点を理解しておきましょう。
クレジットカードの利用停止につながる可能性がある
クレジットカード会社は、換金を目的としたショッピング枠の利用を認めていない場合があります。
カード会社に現金化目的の利用を疑われると、利用確認の連絡が入ったり、一時的にカードが使えなくなったりする可能性があります。
状況によっては、次のような対応を受けることも考えられます。
- クレジットカードの一時停止
- 利用可能枠の減額
- カード契約の解除
- 利用代金の一括請求
- 更新カードが発行されない
現金化業者が「カード事故0件」「カード停止の心配なし」と案内していても、最終的な判断を行うのはカード会社です。
業者の説明だけで、カード停止のリスクがなくなるわけではありません。
現金を受け取ってもカードの支払いは残る
クレジットカード現金化で受け取る金額は、カードで決済した金額より少なくなるのが一般的です。
たとえば、10万円を決済して8万円を受け取った場合でも、カード会社への支払いは原則として10万円です。
利用者は2万円分を失ったうえで、10万円の請求を支払わなければなりません。
一時的に現金を得られても、翌月以降の家計負担が重くなる可能性があります。
利用前には、受取額だけでなく、カード会社へ支払う金額と支払日まで確認しましょう。
リボ払いや分割払いで支払総額が増える
カード利用代金を一括で支払えない場合、リボ払いや分割払いを利用する人もいます。
毎月の支払額を抑えられる一方で、手数料が加算されるため、最終的な支払総額は増えます。
現金化時の換金率による差額に加えて、カード会社へ支払う手数料も発生するため、実際の負担は大きくなりやすい点に注意が必要です。
利用前には、次の金額を整理してください。
- カードで決済する金額
- 実際に受け取る金額
- 翌月の請求額
- 分割払いやリボ払いの手数料
- 完済までに支払う総額
毎月の支払額だけで判断せず、完済までの総額を見ることが大切です。
繰り返し利用すると支払いが重なる
一度現金化を利用すると、次の支払日までの不足を補うために、再び現金化を検討してしまう場合があります。
しかし、繰り返し利用すると、過去のカード利用代金を支払いながら新しい請求も抱えることになります。
次のような状態になっている場合は、利用を続ける前に家計を見直す必要があります。
- 毎月カードの支払いが足りない
- リボ払い残高が増え続けている
- 別のカードで支払いを補っている
- 生活費を現金化で用意している
- 前回の支払い前に再び申し込んでいる
現金化を繰り返しても、収入と支出の差そのものは改善しません。
支払いが難しくなっている場合は、新たな現金化で補うのではなく、支出の見直しや相談窓口の利用も検討しましょう。
自己破産などの債務整理に影響する可能性がある
カードの支払いが困難になった場合、債務整理を検討することがあります。
ただし、換金を目的としてクレジットカードを利用した経緯があると、手続きのなかで利用状況を詳しく確認される可能性があります。
自己破産をすれば、必ずすべての支払いが免除されるとは限りません。
現金化の利用歴がある状態で債務整理を検討するときは、利用した金額や時期を隠さず、弁護士や司法書士へ相談することが大切です。
詐欺や個人情報流出の被害に遭う可能性がある
悪質な現金化業者を利用すると、振込額が説明より少ないだけでなく、個人情報を悪用される可能性もあります。
本人確認として提出した情報には、氏名、住所、生年月日、顔写真などが含まれます。
さらに、カード番号や認証情報まで伝えてしまうと、不正利用につながる危険があります。
次の情報は業者へ伝えないようにしてください。
- クレジットカードの暗証番号
- 会員サイトのIDとパスワード
- SMSで届いた認証コード
- インターネットバンキングのログイン情報
本人確認に必要と言われても、不自然な情報を求められた場合は手続きを中断しましょう。
優良店を選んでも現金化そのもののリスクはなくならない
運営会社が明確で、説明が丁寧な現金化優良店を選ぶことは、悪質業者とのトラブルを避けるために重要です。
しかし、優良店を利用したからといって、次のリスクまでなくなるわけではありません。
- カード会社の利用規約に抵触する可能性
- カード利用停止の可能性
- 換金率による金銭的な損失
- 後日の支払い負担
- リボ払いや分割払いの手数料
- 繰り返し利用による家計悪化
現金化優良店とは、現金化そのものを安全な方法へ変える業者ではありません。
利用を検討するときは、業者の比較だけでなく、本当にカード決済をしてまで現金を用意する必要があるのかを考えることが大切です。
クレジットカード現金化優良店に関するよくある質問
クレジットカード現金化優良店はどうやって選べばいいですか?
換金率だけで判断するのではなく、運営会社の情報、営業時間、最終振込額、手数料、キャンセル条件、問い合わせ時の対応などを総合的に比較することが大切です。
複数の業者へ同じ条件で見積もりを依頼し、実際に口座へ振り込まれる金額で比較しましょう。
クレジットカード現金化優良店なら安全に利用できますか?
優良店を選ぶことで、説明不足や不透明な料金体系などのトラブルを避けやすくなります。
ただし、クレジットカード現金化そのものに伴うリスクまでなくなるわけではありません。
カード会社の利用規約や支払い負担も理解したうえで利用を検討してください。
女性一人でも申し込めますか?
女性でも利用できます。
電話対応に不安がある場合は、女性スタッフの対応が可能か、LINEやメールを中心に手続きを進められるかなどを事前に確認すると安心です。
家族に知られずに利用できますか?
オンラインで申し込める業者でも、電話連絡やカード利用明細、銀行口座の振込履歴などから利用が分かる可能性があります。
電話を受ける時間帯や連絡方法を事前に相談し、不安な点は申し込み前に確認しましょう。
本人確認では何を提出しますか?
本人確認書類として、運転免許証やマイナンバーカードなどの提出を求められることがあります。
提出方法や利用目的、管理方法を確認し、必要以上の個人情報を求められた場合は慎重に判断してください。
最短何分で振り込まれますか?
現金化業者によっては最短3分〜10分程度と案内されています。
ただし、初回利用時は本人確認に時間がかかる場合があり、混雑状況や金融機関の営業時間によっても着金時間は変わります。
土日や祝日でも利用できますか?
土日祝日に対応している現金化業者もあります。
ただし、業者が営業していても、利用する金融機関の入金対応状況によっては翌営業日の着金になる場合があります。
申し込み前に振込対応時間を確認しておきましょう。
換金率が高い業者を選べば受取額も多くなりますか?
必ずしもそうとは限りません。
表示されている換金率とは別に手数料が差し引かれる場合があるため、最終的に口座へ振り込まれる金額を確認することが重要です。
比較するときは、換金率ではなく実際の受取額で判断しましょう。
見積もりだけでも利用できますか?
見積もりを依頼しただけで契約が成立するとは限りません。
ただし、キャンセルできるタイミングやキャンセル料の有無は業者によって異なるため、申し込み前に確認しておきましょう。
クレジットカード現金化を繰り返し利用しても問題ありませんか?
現金化を繰り返すと、カードの請求が重なり、支払い負担が大きくなる可能性があります。
一時的に現金を用意できても、後日の返済が難しくなることもあるため、利用は慎重に判断しましょう。
まとめ|クレジットカード現金化優良店は最終振込額と信頼性で比較しよう
クレジットカード現金化優良店を選ぶ際は、最高換金率だけを見て判断するのではなく、実際に受け取れる金額や手数料、運営会社の情報、問い合わせ時の対応などを総合的に比較することが重要です。
また、女性が利用する場合は、女性スタッフへの相談が可能か、電話以外の連絡方法に対応しているか、個人情報の取り扱いについて十分な説明があるかも確認しておきたいポイントです。
一方で、優良店を利用したとしても、クレジットカード現金化にはカード会社の利用規約や支払い負担などのリスクがあります。
申し込みを急ぐ前に複数の現金化業者から見積もりを取り、最終振込額や利用条件を比較したうえで、本当に利用が必要かを冷静に判断しましょう。